
我公司拥有所有研究报告产品的著作权,我们从未通过任何第三方平台代理销售或授权其开展业务咨询。当您购买报告或咨询业务时,请认准“博研咨询”,及官方网站市场调研在线(www.cninfo360.com)。若要进行引用、刊发,需要获得博研咨询的正式授权。
- 报告目录
- 研究方法
消费者移动支付是指通过智能手机、平板电脑等移动设备,利用应用程序或近场通信(NFC)技术完成的支付行为。这种支付方式通常包括扫码支付、手机钱包、线上转账等多种形式,具有便捷性、高效性和安全性等特点,已成为现代消费场景中不可或缺的一部分。截至2024年,中国消费者移动支付市场规模已达到惊人的56.8万亿元人民币,同比增长12.3%。这一增长主要得益于用户习惯的进一步深化、支付场景的持续扩展以及技术创新的推动。中国移动支付用户规模已突破10亿人,渗透率高达92.7%,远超全球平均水平。支付宝和微信支付作为行业双寡头,占据了超过90%的市场份额,但其他新兴平台如云闪付、美团支付等也在积极抢占细分市场。从市场现状来看,中国的消费者移动支付已经从单纯的线下扫码支付发展为覆盖线上线下全场景的生态系统。在线下,无论是大型商场还是街边小店,移动支付几乎无处不在;在线上,电子商务、外卖、直播带货等领域更是高度依赖移动支付作为结算工具。跨境支付也成为新的增长点,随着中国游客出境游和跨境电商交易量的增长,移动支付在国际市场的接受度显著提升。2024年,中国消费者的跨境移动支付交易额达到1.2万亿元人民币,同比增长25.6%。未来发展趋势方面,技术进步将继续引领行业发展。生物识别技术的应用将进一步增强支付的安全性和便利性。例如,指纹支付、面部识别支付和声纹支付等新型支付方式正在逐步普及。到2028年,生物识别支付在中国的使用率将超过60%。数字货币(CBDC)的推广也将对移动支付产生深远影响。中国人民银行推出的数字人民币试点范围不断扩大,其与现有移动支付平台的结合将为用户提供更多选择,并促进金融普惠化发展。监管政策的完善将成为行业健康发展的关键因素。中国政府加强了对数据隐私保护和反垄断的监管力度,这有助于营造公平竞争的市场环境。例如,2024年出台的新规要求支付平台必须明确告知用户数据使用规则,并限制滥用市场支配地位的行为。这些措施虽然短期内可能增加企业合规成本,但从长期看有利于行业的可持续发展。下沉市场和银发经济将成为未来的重要增长动力。随着互联网基础设施向三四线城市及农村地区延伸,越来越多的低收入群体开始接触并使用移动支付。老年人群体对移动支付的接受度也在不断提高,预计到2027年,60岁以上人群的移动支付使用率将从当前的35%提升至55%以上。中国消费者移动支付行业正处于快速发展阶段,市场规模持续扩大,应用场景日益丰富。技术创新、政策支持和新兴市场需求将共同推动行业迈向更高水平的发展。如何平衡便利性与安全性、满足不同用户群体的需求,仍是行业参与者需要面对的重要课题。
移动支付是指移动客户端利用手机等电子产品来进行电子货币支付,移动支付将互联网、终端设备、金融机构有效地联合起来,形成了一个新型的支付体系,并且移动支付不仅仅能够进行货币支付,还可以缴纳话费、燃气、水电等生活费用。移动支付开创了新的支付方式,使电子货币开始普及。
买家可以使用移动手机购买一系列的服务、数字产品或者商品等。
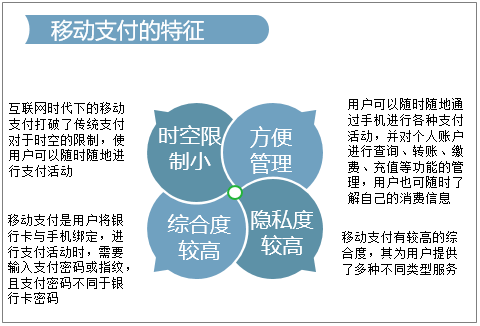
移动支付的特征
数据来源:博研咨询整理
博研咨询发布的《2021-2027年中国移动支付产业发展动态及市场规模预测报告》共十四章。首先介绍了移动支付行业市场发展环境、移动支付整体运行态势等,接着分析了移动支付行业市场运行的现状,然后介绍了移动支付市场竞争格局。随后,报告对移动支付做了重点企业经营状况分析,最后分析了移动支付行业发展趋势与投资预测。您若想对移动支付产业有个系统的了解或者想投资移动支付行业,本报告是您不可或缺的重要工具。
本研究报告数据主要采用国家统计数据,海关总署,问卷调查数据,商务部采集数据等数据库。其中宏观经济数据主要来自国家统计局,部分行业统计数据主要来自国家统计局及市场调研数据,企业数据主要来自于国统计局规模企业统计数据库及证券交易所等,价格数据主要来自于各类市场监测数据库。
第一章移动支付的基本概述
1.1 移动支付的概念阐释
1.1.1 移动支付的定义
1.1.2 移动支付的特点
1.1.3 移动支付的原理
1.1.4 移动支付的产业链
1.2 移动支付的模式分类
1.2.1 近场移动支付
1.2.2 O2O移动支付
1.2.3 远场移动支付
1.3 移动支付的主要实现方式
1.3.1 客户端虚拟账户支付
1.3.2 绑定银行卡支付
1.3.3 近场通信(NFC)支付
1.3.4 手机刷卡器刷卡支付
1.3.5 其他移动支付方式
第二章2016-2025年中国移动支付行业的市场环境分析
2.1 宏观经济环境
2.1.1 国际经济形势分析
2.1.2 中国经济运行现状
2.1.3 经济发展趋势分析
2.2 产业发展环境
2.2.1 中国通信业全面进入4G时代
2.2.2 我国移动互联网产业的发展
2.2.3 我国支付体系运行现状分析
2.3 市场运行环境
2.3.1 电商与移动互联网紧密结合
2.3.2 社交网络与电商深度融合
2.3.3 移动金融基础设施建设加快
2.4 行业辐射效应
2.4.1 促进大众智慧生活
2.4.2 推动普惠金融发展
2.4.3 助推城市管理和政府服务转型
2.4.4 加速金融监管模式变革
第三章2016-2025年中国移动支付行业的政策环境分析
3.1 中国移动互联网行业的政策导向
3.1.1 推进移动互联网与传统产业融合
3.1.2 推动移动互联网的全面渗透
3.1.3 增强移动互联网核心竞争力
3.2 中国移动支付产业重点政策及
3.2.1 行业标准实施
3.2.2 行业管理新政
3.2.3 产业指导意见
3.2.4 政策分析
3.3 中国移动支付产业其他重要政策分析
3.3.1 央行叫停二维码支付
3.3.2 快捷支付主导权转向银行
3.3.3 央行明确互联网金融监管
3.3.4 新政支持移动金融发展
第四章2016-2025年国外移动支付行业概况及经验借鉴
4.1 全球移动支付产业整体现状简析
4.1.1 市场规模
4.1.2 驱动因素
4.1.3 产业态势
4.1.4 竞争形势
4.1.5 兼并动态
4.2 全球移动支付市场发展特征分析
4.2.1 全球发展冷热不均
4.2.2 近场化成为潮流
4.2.3 呈现国际化态势
4.3 主要国家移动支付发展现状概述
4.3.1 日本
4.3.2 韩国
4.3.3 美国
4.3.4 法国
4.3.5 肯尼亚
4.3.6 巴西
4.4 国外移动支付典型案例分析
4.4.1 Visa
4.4.2 Google Wallet
4.4.3 PayPal
4.4.4 Softcard
4.4.5 Square
4.4.6 韩国的MONETA和K-merce
4.4.7 日本的Osaifu-Keitai
4.4.8 国际经验总结
4.5 发达国家移动支付法律监管分析及借鉴
4.5.1 欧盟
4.5.2 日本
4.5.3 共同特点总结
4.5.4 对我国的启示
第五章2016-2025年中国移动支付行业的总体现状分析
5.1 我国移动支付格局的历史变迁
5.1.1 从移动支付方式看
5.1.2 从应用场景看
5.2 2025年中国移动支付行业发展回顾
5.2.1 市场规模情况
5.2.2 市场主体状况
5.2.3 用户规模状况
5.2.4 市场运行特征
5.2.5 基础设施建设
5.3 2025年中国移动支付行业发展分析
5.3.1 行业规模情况
5.3.2 市场驱动因素
5.3.3 市场主体状况
5.3.4 用户规模状况
5.3.5 行业热点分析
5.3.6 行业风险可控
5.4 2025年中国移动支付行业发展分析
近年来,智能手机越来越普及,移动电商发展成熟,移动支付的技术也越来越先进,中国移动支付业务量保持较快增长,占电子支付业务数量的比重也是逐年加大,2025年中国移动支付业务数量1232.2亿笔,占电子支付业务数量的52.38%。
2015-2025年中国移动支付业务数量及占电子支付业务数量的比重
数据来源:中国人民银行、博研传媒咨询整理
5.4.1 市场规模现状
5.4.2 用户规模现状
5.4.3 市场驱动因素
5.4.4 市场特征分析
5.4.5 行业加速普及
5.4.6 行业面临形势
5.4.7 产业最新动态
5.5 中国移动支付产业的制约因素
5.5.1 安全性待强化
5.5.2 标准化仍缺乏
5.5.3 法制体系不完善
5.5.4 用户观念问题
5.6 中国移动支付产业的发展建议
5.6.1 完善监管及支持
5.6.2 打造开放式平台
5.6.3 促进企业间合作
5.6.4 提高行业安全性
5.6.5 企业应创新模式
第六章中国移动支付行业的商业模式分析
6.1 全球市场远程支付商业模式现状分析
6.1.1 移动运营商主导模式
6.1.2 苹果App Store主导模式
6.1.3 第三方支付机构主导模式
6.1.4 卡组织模式
6.1.5 总体评价
6.2 全球市场近场支付商业模式现状分析
6.2.1 卡组织主导模式
6.2.2 移动运营商主导模式
6.2.3 移动运营商支付子公司主导模式
6.2.4 手机操作系统平台主导模式
6.2.5 政府主导模式
6.2.6 总体评价
6.3 国内外移动支付的主要运营模式分析
6.3.1 运营商主导
6.3.2 银行等金融机构主导
6.3.3 运营商和银行合作主导
6.3.4 第三方支付平台主导
6.4 国内移动支付模式典型案例分析
6.4.1 手机刷卡器
6.4.2 电信的翼支付
6.4.3 联通的沃支付
6.4.4 微信支付
6.5 我国移动支付商业模式的框架设计
6.5.1 价值主张
6.5.2 目标客户
6.5.3 分销渠道
6.5.4 客户关系
6.5.5 资源配置
6.5.6 核心竞争力
6.5.7 合作伙伴网络
6.5.8 成本结构
6.5.9 盈利模式
6.6 移动支付商业模式的应用分析
6.6.1 商业模式的创新
6.6.2 商业模式的执行
6.6.3 商业模式的应用意义
第七章2016-2025年中国移动支付用户行为特征调研分析
7.1 移动互联网用户特征分析
7.1.1 移动互联网用户属性
7.1.2 移动互联网用户行为特征
7.1.3 移动互联网用户终端的使用
7.2 移动支付用户的基本属性
7.2.1 性别结构
7.2.2 年龄结构
7.2.3 学历结构
7.2.4 收入结构
7.2.5 区域分布
7.3 移动支付用户使用偏好分析
7.3.1 支付方式的选择
7.3.2 支付工具的选择
7.3.3 用户最看重的因素
7.4 移动支付用户使用频率分析
7.4.1 用户整体使用频率
7.4.2 不同性别用户使用频率
7.4.3 不同年龄用户使用频率
7.4.4 不同学历用户使用频率
7.4.5 不同收入用户使用频率
7.5 移动支付用户支付行为特征分析
7.5.1 单笔支付金额区间分布
7.5.2 不同性别用户单笔支付金额
7.5.3 不同年龄用户单笔支付金额
7.5.4 不同学历用户单笔支付金额
7.5.5 不同收入用户单笔支付金额
7.6 用户移动支付应用场景分析
7.6.1 最常使用的应用场景
7.6.2 不同性别用户的应用场景
7.6.3 不同年龄用户的应用场景
第八章2016-2025年中国移动支付运营主体业务运行分析
8.1 移动运营商移动支付业务发展分析
8.1.1 中国移动移动支付业务的发展
8.1.2 中国联通移动支付业务的发展
8.1.3 中国电信移动支付业务的发展
8.2 银行机构移动支付业务发展分析
8.2.1 银行业移动支付业务规模现状
8.2.2 中小城市银行移动支付业务分析
8.2.3 银行移动支付业务实践案例
8.3 银联移动支付业务发展分析
8.3.1 银联移动支付业务发展现状
8.3.2 银联移动支付业务布局策略
8.3.3 银联移动支付业务战略动向
8.3.4 银联移动支付产品案例分析
8.3.5 银联移动支付业务服务三农
8.3.6 银联移动支付业务安全保障
8.3.7 银联移动支付业务拓展方向
8.4 第三方支付服务提供商移动支付业务发展分析
8.4.1 支付宝移动支付业务运营现状
8.4.2 支付宝移动支付业务战略分析
8.4.3 财付通移动支付业务运营现状
8.4.4 拉卡拉移动支付业务发展情况
第九章2016-2025年中国移动支付产业竞争状况分析
9.1 2016-2025年中国移动支付产业总体竞争态势
9.1.1 产业国际竞争力
9.1.2 市场主体格局分析
9.1.3


